薬機法の壁を越えて成約率を伸ばす:健康食品・化粧品で「売れる代替表現」へ導く3つの変換フレームワーク
motoki-iwamoto_biz
松橋ナレッジワークス

「がんと診断されたら、治療費で何百万円も貯金が吹き飛んでしまうのだろうか……」
「民間保険の『先進医療特約』は、お守りとして絶対に入っておくべきなのだろうか……」
保険の見直しや家計防衛を考える際、このような漠然とした不安を抱えていませんか?
結論からいうと、日本の公的医療保険と高額療養費制度は非常に強力であり、民間保険の「先進医療特約」は多くの一般生活者にとって原則不要といえます。
医薬品メーカーで15年間、品質保証(QA)として薬の製造・安全性基準に向き合ってきた薬剤師であり、ファイナンシャルプランナー(2級FP技能士)でもある筆者が、2026年・2027年の最新制度改正を踏まえた「がん治療費のリアルと賢い生活防衛戦略」をロジカルに解説します。
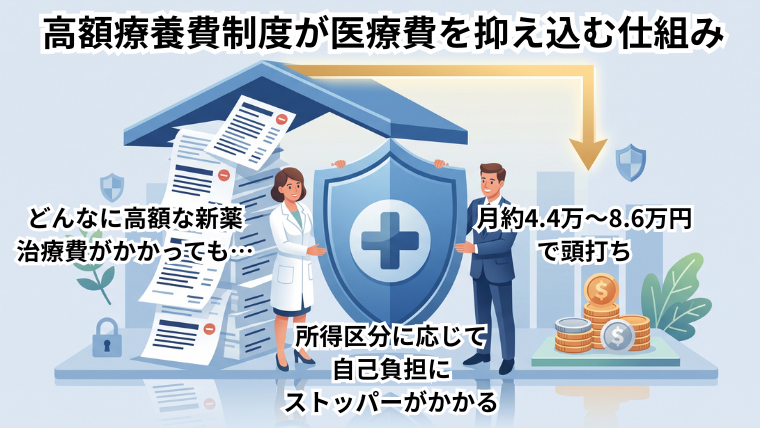
どれだけ高額な抗がん剤を使っても、公的医療保険が適用される診療であれば、患者の窓口負担には国が定めた強固な「上限(キャップ)」がはめられます。
公的医療保険のセーフティネットである「高額療養費制度」は、暦月(毎月1日〜末日)にかかった医療費の自己負担が、所得に応じた限度額を超えた場合に超過分が支給・免除される仕組みです。
マイナ保険証によるオンライン資格確認や「限度額適用認定証」を利用すれば、病院の窓口で最初から限度額以上の支払いをストップできます。さらに、直近12か月以内に3回以上上限に達した場合、4回目以降の限度額が大幅に引き下げられる「多数回該当」が適用されます。
一般的な会社員の例(年収約370万〜770万円・区分ウ)
通院治療が長引いたとしても、4か月目以降の自己負担は月額4.4万円程度で頭打ちになります。
全世代型社会保障の維持を目的に、令和8年(2026年)8月と令和9年(2027年)8月の2段階で自己負担限度額の見直しが予定されています。短期的な入院での月額負担が見直される一方、長期療養者に向けて「年間上限額(年単位の上限)」が新設される点が最大のポイントです。
| 所得区分(70歳未満) | 年収目安 | 2026年8月以降の月額限度額 | 2026年8月新設の「年間上限額」 | 多数回該当(4回目以降) |
| 区分ア | 約1,160万円〜 | 270,300円+α | 1,680,000円 | 140,100円 |
| 区分イ | 約770万〜1,160万円 | 179,100円+α | 1,110,000円 | 93,000円 |
| 区分ウ | 約370万〜770万円 | 85,800円+α | 530,000円 | 44,400円 |
| 区分エ | 〜約370万円 | 61,500円 | 530,000円(※1) | 44,400円(※2) |
| 区分オ | 住民税非課税 | 36,900円 | 290,000円 | 24,600円 |
※1:年収約200万円以下の区分は年間上限41万円(2027年8月以降償還払い)。
※2:年収約200万円未満の課税世帯は、2027年8月以降の多数回該当額が34,500円に引き下げ予定。
(※本記事の制度内容は執筆時点の制度案に基づくものであり、今後の政省令等の公布により詳細が変更となる場合があります)
中間所得層(区分ウ)であれば、1年間の自己負担上限は「53万円」でロックされます。「年間何百万円も医療費を払い続けて家計が破綻する」という事態は、公的医療保険の枠組み内では起こり得ない構造になっています。
「1回数百万円」という抗がん剤のニュースを目にすると恐怖を感じますが、薬価が高いのには製造・品質管理上の明確な理由があります。
従来の低分子医薬品(化学合成で作る薬)に比べ、最新の分子標的薬やバイオ医薬品は細胞やタンパク質を培養して製造します。
料理で例えるなら、決まった配合でスパイスを混ぜ合わせる「即席スープ作り」から、温度や湿度を精密に管理しながら酵母を育てる「高級チーズの長期熟成」へ製造工程が変化したようなものです。医薬品メーカーの現場では、以下のような莫大なコストと設備投資が発生しています。
現代のがん治療は「長期間入院して手術」から「外来通院しながら分子標的薬を数年単位で継続投与する」スタイルへシフトしています。窓口負担は高額療養費で守られるものの、「毎月4万〜8万円の支出が年単位でダラダラと続く」点がじわじわと家計に響きます。
また、以下の「公的保険の対象外となる費用」は高額療養費の計算に含まれないため注意が必要です。
| 費用項目 | 内容・費用の目安 | 高額療養費の適用 | 注意点・最近の改定動向 |
| 差額ベッド代 | 個室・少人数部屋の室料(平均約6,862円/日、1人部屋約8,322円/日) | 対象外 | 病院側の都合や同意書なしの請求は拒否可能。 |
| 入院時食事代 | 1食あたりの標準負担額 | 対象外 | 食材費高騰により段階的に引き上げ(2025年4月より510円/食)。 |
| 文書料・日用品 | 診断書発行料(約5,000円)、衛生用品、ウィッグ代等 | 対象外 | 確定申告の「医療費控除」の対象外となる項目もある。 |
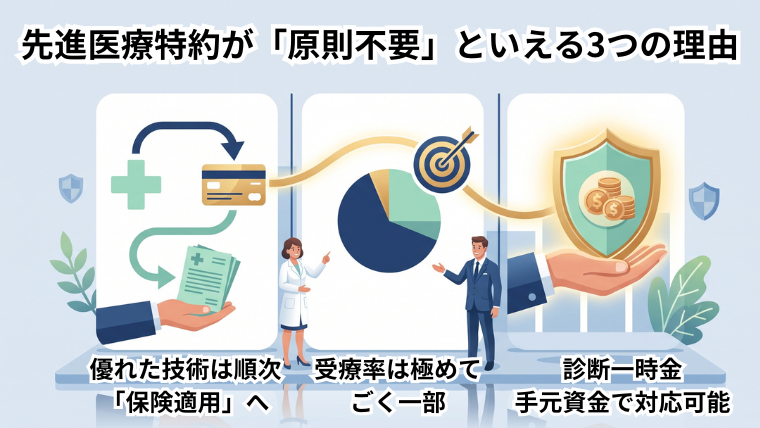
月額100円〜200円程度で付加できる「先進医療特約」ですが、FPおよび医療現場の知見から検証すると、加入の優先順位は極めて低いと判断できます。

がん治療における最大の経済リスクは「治療費そのものの高さ」ではなく、「治療に伴う休業・収入減少」です。
会社員が入る健康保険には、病気で働けない期間の所得を保障する「傷病手当金(通算1年6か月・給与の約2/3支給)」が備わっています。
さらに、大手企業の健康保険組合には「付加給付」と呼ばれる強力な独自給付が存在し、高額療養費適用後の自己負担に対し、組合独自の上限(月額2万〜2.5万円程度など)が設定されているケースがあります。付加給付がある企業の会社員は、どれほど高額な抗がん剤治療を受けても、保険診療内の実質負担は毎月2万円前後で頭打ちになります。
自身の加入している公的医療保険によって、民間保険で備えるべき保障額は大きく異なります。
| 比較項目 | 大企業会社員(組合健保・付加給付あり) | 中小企業会社員(協会けんぽ) | 自営業・フリーランス(国民健康保険) |
| 治療費の月額実質上限 | 約2.0万〜2.5万円(付加給付) | 約8.6万円(4か月目〜4.4万円) | 約8.6万円(4か月目〜4.4万円) |
| 休業時の所得保障 | 有(傷病手当金:通算1年6か月) | 有(傷病手当金:通算1年6か月) | 原則なし(収入がゼロになるリスク) |
| 民間保険の必要度 | 治療費目的の保険は最小限でOK。手元資金で十分カバー可能。 | 一時金タイプのがん保険で数十万〜100万円の手元流動性を確保。 | 就業不能保険や手厚い診断一時金が必須(生活費防衛が最優先)。 |
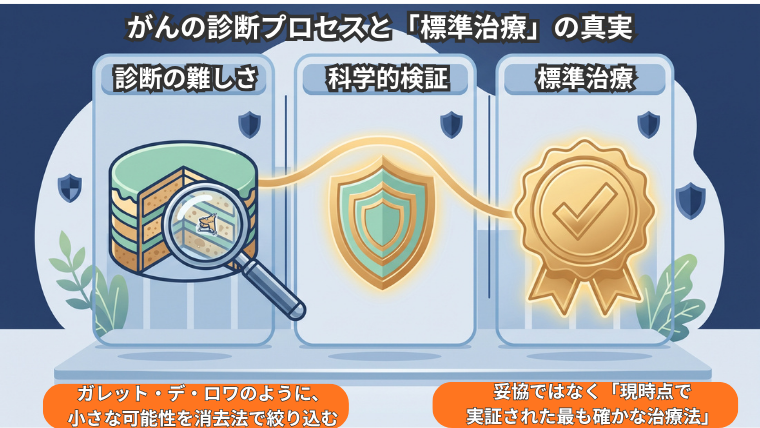
がんと診断された際、患者や家族が精神的に最も追い詰められやすいのが「治療方針の決定」です。15年以上医薬品開発の現場に携わってきた立場から、絶対に知っておいていただきたい2つの事実をお伝えします。
がん治療に伴う経済的な不安は、公的医療保険の仕組みとリアルな支出構造を把握することで大幅に軽減できます。
💡 今日からできる最小の1アクション
ご自身が加入している健康保険証(マイナ保険証)を取り出し、「健康保険組合(付加給付の有無)」「協会けんぽ」「国民健康保険」のどれに該当するかを確認してみましょう。
Contactこのような段階のご相談でも構いません。下書き原稿のURLや構成案を添えて、以下のフォームよりお気軽にご連絡ください。通常24時間以内にご返信いたします。
【生成AIの利用に関するガイドライン(Editorial Policy)】
松橋ナレッジワークスでは、コンテンツ制作および薬事チェック業務における生産性向上と客観的な情報整理を目的として、一部の工程に生成AI技術を導入しています。